Số 1A4/B/11, Tổ 4, Khu phố Hòa Lân 2, Phường Thuận Giao, Thành Phố Hồ Chí Minh, Việt Nam
 0274 2461 365


Số 1A4/B/11, Tổ 4, Khu phố Hòa Lân 2, Phường Thuận Giao, Thành Phố Hồ Chí Minh, Việt Nam
0274 2461 365
Công ty TNHH Tiếp Vận Hoàng Yến phân tích nguyên nhân, tác động thực tế và đề xuất chiến lược ứng phó hiệu quả cho doanh nghiệp trong giai đoạn biến động khó lường này.
Theo Freightos Baltic Index (FBX), ngay sau khi các hãng tàu đồng loạt áp dụng General Rate Increases (GRIs) từ ngày 1/11/2025, giá cước trên nhiều tuyến chính đã bật tăng mạnh:
Châu Á → Mỹ (Bờ Tây): tăng khoảng 48%, đạt mức trung bình ~3.000 USD/FEU, dù có dấu hiệu hạ nhẹ vào cuối tuần
Châu Á → Mỹ (Bờ Đông): gần như đi ngang, duy trì quanh ~4.000 USD/FEU
Châu Á → Châu Âu: tăng khoảng 9%, lên mức ~2.500 USD/FEU
Châu Á → Địa Trung Hải: tăng mạnh 24%, tiệm cận 2.837 USD/FEU, một số hãng dự kiến đẩy lên mốc 3.000 USD/FEU giữa tháng
Đáng chú ý, đợt tăng giá này diễn ra trong bối cảnh nhu cầu vận chuyển vẫn suy yếu và công suất tàu dư thừa kéo dài từ quý II/2025.
Theo phân tích từ Freightos và National Retail Federation (NRF), có ba yếu tố chính dẫn tới hiện tượng này:
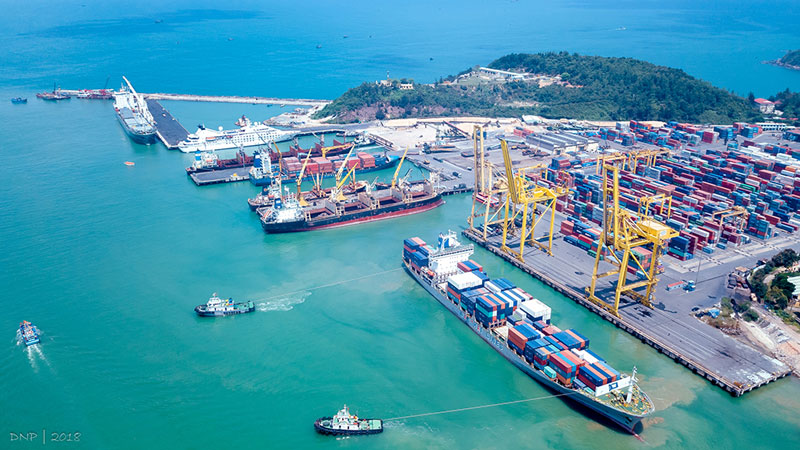
Thứ nhất, chiến lược GRI và blank sailing.
Các hãng tàu chủ động cắt chuyến (blank sailings) nhằm kiểm soát nguồn cung, ngăn giá cước quay lại mức đáy của tháng 10/2025 – thời điểm giá tuyến Á – Mỹ chạm mức thấp nhất trong năm.
Thứ hai, biến động chính sách thương mại Mỹ – Trung.
Việc Tòa án Tối cao Mỹ xem xét tính hợp pháp của thuế quan theo Đạo luật IEEPA khiến nhiều nhà nhập khẩu tạm hoãn hàng, tạo ra các đợt dồn đơn cục bộ và làm giá cước biến động bất thường.
Thứ ba, kỳ vọng phục hồi trước Tết Nguyên đán 2026.
Dù dư cung tàu vẫn hiện hữu, các hãng tàu đặt cược vào làn sóng xuất hàng trở lại trong giai đoạn tháng 1–2/2026, từ đó chủ động giữ mặt bằng giá ở mức cao.
Đà tăng giá cước đang tạo áp lực lớn lên doanh nghiệp:
Chi phí logistics tăng mạnh: riêng tuyến Việt Nam – Bờ Tây Mỹ, chi phí vận chuyển tăng 40–45% chỉ trong hai tuần, làm đội giá thành xuất khẩu từ 3–5%
Khó chốt giá dài hạn: GRI được áp dụng linh hoạt theo tuần khiến doanh nghiệp khó lập ngân sách ổn định
Tác động dây chuyền đến sản xuất: giá nhập khẩu nguyên vật liệu, linh kiện tăng, ảnh hưởng tới khả năng cạnh tranh của hàng hóa xuất khẩu
Trước bối cảnh biến động, Tiếp Vận Hoàng Yến khuyến nghị doanh nghiệp Việt Nam:
Theo dõi sát Freightos Baltic Index, đặc biệt các tuyến FBX01 (Asia – US West Coast) và FBX11 (Asia – North Europe)
Tối ưu phương án đóng hàng và thời điểm xuất: ưu tiên FCL, gom lịch đi vào giai đoạn giữa kỳ GRI để hạn chế chi phí
Đa dạng hóa phương thức vận chuyển, bao gồm tuyến đường sắt Á – Âu cho hàng giá trị cao, nhằm giảm rủi ro chậm tàu và biến động giá
Theo dự báo của Freightos:
Giá cước có thể hạ nhiệt nhẹ vào cuối tháng 11/2025
Nguy cơ tăng trở lại vào đầu năm 2026 khi bước vào mùa cao điểm trước Tết Nguyên đán
Nếu tuyến Biển Đỏ – kênh Suez được khai thông trở lại, nguồn cung tàu tăng có thể tạo áp lực giảm giá trong trung hạn
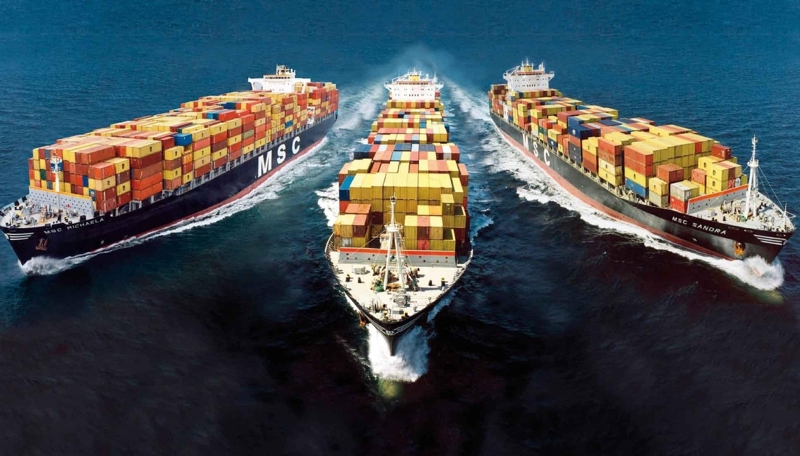
Việc giá cước vận tải biển tăng ngược chiều nhu cầu phản ánh rõ xu hướng điều tiết chủ động của các hãng tàu nhằm bảo toàn lợi nhuận. Với doanh nghiệp xuất nhập khẩu Việt Nam, đây là giai đoạn thử thách năng lực quản trị logistics, dự báo thị trường và tối ưu chuỗi cung ứng.
Tiếp Vận Hoàng Yến cam kết liên tục cập nhật Freightos Weekly Update, đồng hành cùng doanh nghiệp trong việc kiểm soát chi phí và xây dựng chiến lược logistics hiệu quả, bền vững.
CÔNG TY TNHH TIẾP VẬN HOÀNG YẾN
📍 Địa chỉ: : Số 1A4/B/11, Tổ 4, Khu phố Hòa Lân 2, Phường Thuận Giao, Thành Phố Hồ Chí Minh, Việt Nam
📞 Điện thoại: 0274 2461 365- 75
📧 Email: david.cheng@canarylogistics.com
🌐 Website: www.canarylogistics.com